


Mercado inmobiliario
El mapa de los créditos hipotecarios en Argentina: Los bancos que más prestan y las provincias con más operaciones
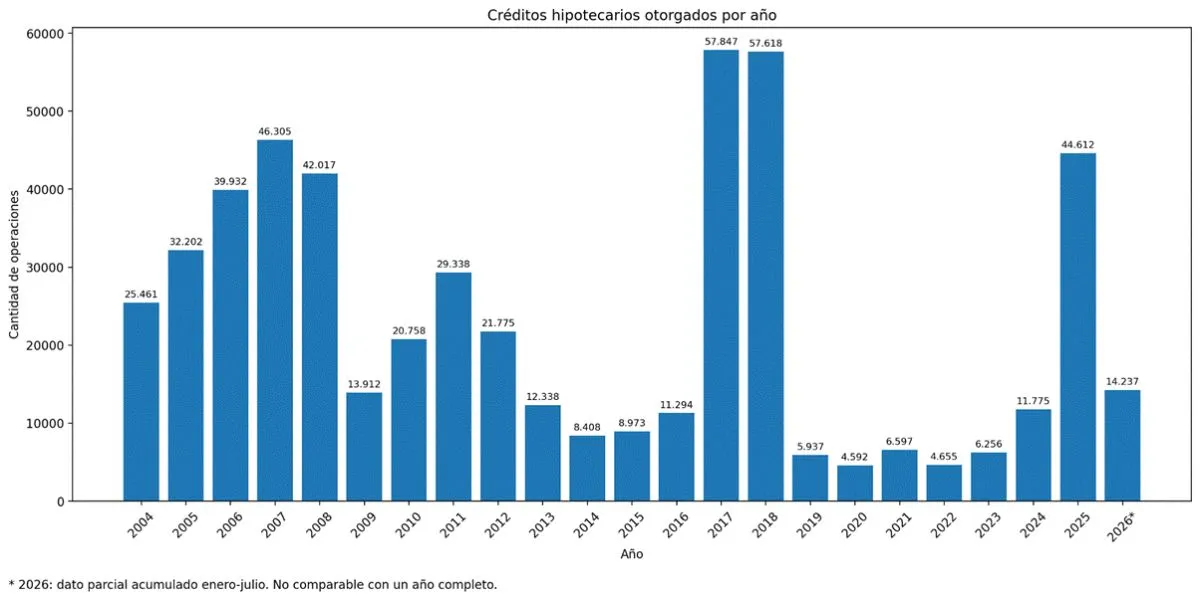
Los créditos hipotecarios no terminan de consolidarse. Si bien todo el sector inmobiliario pensaban que cobrarían un fuerte impulso luego de la suba a mediados de la gestión de Javier Milei, lo cierto es que luego de la recuperación registrada durante 2024 y 2025, la cantidad de operaciones se redujo y, al mismo tiempo, una proporción creciente de los nuevos préstamos quedó en manos de un grupo reducido de bancos.
Un informe elaborado por Tejido Urbano a partir de datos del Banco Central de la República Argentina (BCRA) analizó la evolución del financiamiento para vivienda desde tres dimensiones: la escala de las operaciones, el comportamiento de las entidades financieras y la distribución territorial del crédito.
Los datos muestran que entre enero y julio de 2026 se registraron 14.237 altas hipotecarias, frente a unas 25.160 operaciones en igual período de 2025. La caída en la cantidad de préstamos convivió, sin embargo, con un aumento del monto promedio financiado.
Según el relevamiento, el ticket promedio pasó de aproximadamente US$82.000 en el período enero-julio de 2025 a US$100.600 en el mismo período de 2026, medido en dólares constantes de 2024 y tomando como referencia el dólar blue. Esto representa un incremento cercano al 23%.
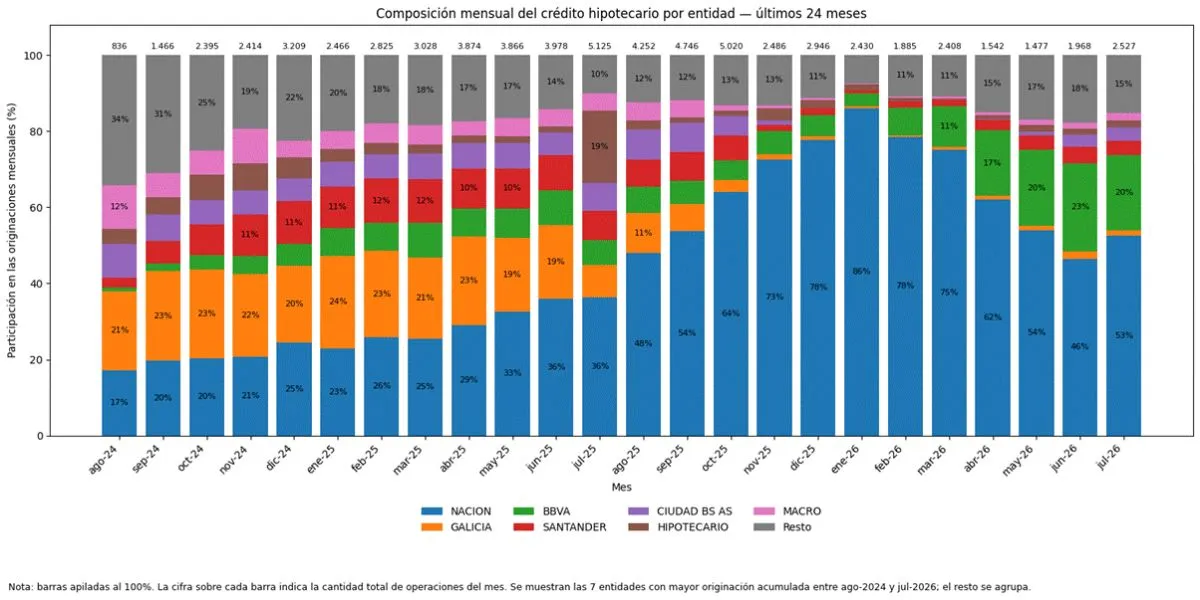
La evolución mensual también mostró cambios importantes. El monto promedio pasó de unos US$90.200 en enero a US$113.100 en mayo y alcanzó aproximadamente US$125.600 en junio. En julio, en cambio, descendió hasta unos US$92.900, al mismo tiempo que las operaciones aumentaron de 1.968 a 2.527.
De esta manera, el mercado hipotecario transitó durante 2026 por una combinación particular: menos operaciones que durante el ciclo anterior, pero con préstamos de mayor monto promedio durante buena parte del año.
Un mercado que volvió a concentrarse
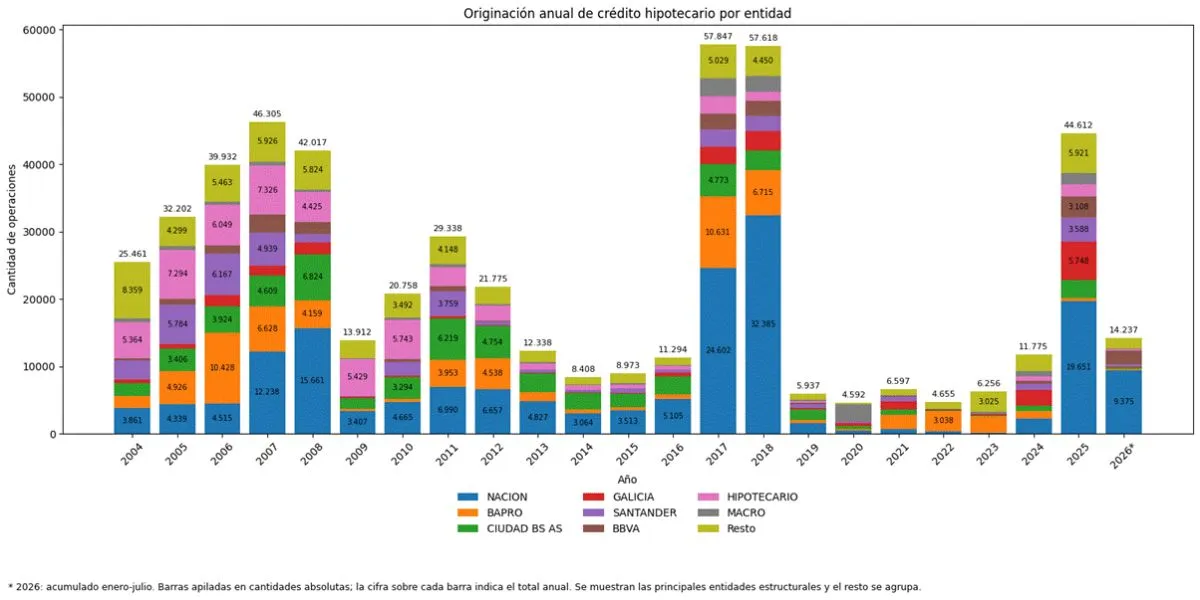
La evolución de los últimos años también modificó el mapa de entidades que participan de la originación de hipotecas. En 2024, cuando comenzó la recuperación del crédito, los tres principales bancos concentraban el 48,7% de las operaciones. Durante 2025, esa proporción aumentó al 65%. En los primeros siete meses de 2026 llegó al 82,7%.
Banco Nación explicó por sí solo 9.375 operaciones entre enero y julio, equivalentes al 65,9% del total. BBVA sumó otras 1.999, el 14%, mientras que ICBC registró 399 créditos. Entre las tres entidades concentraron así más de ocho de cada diez nuevas altas hipotecarias del período.
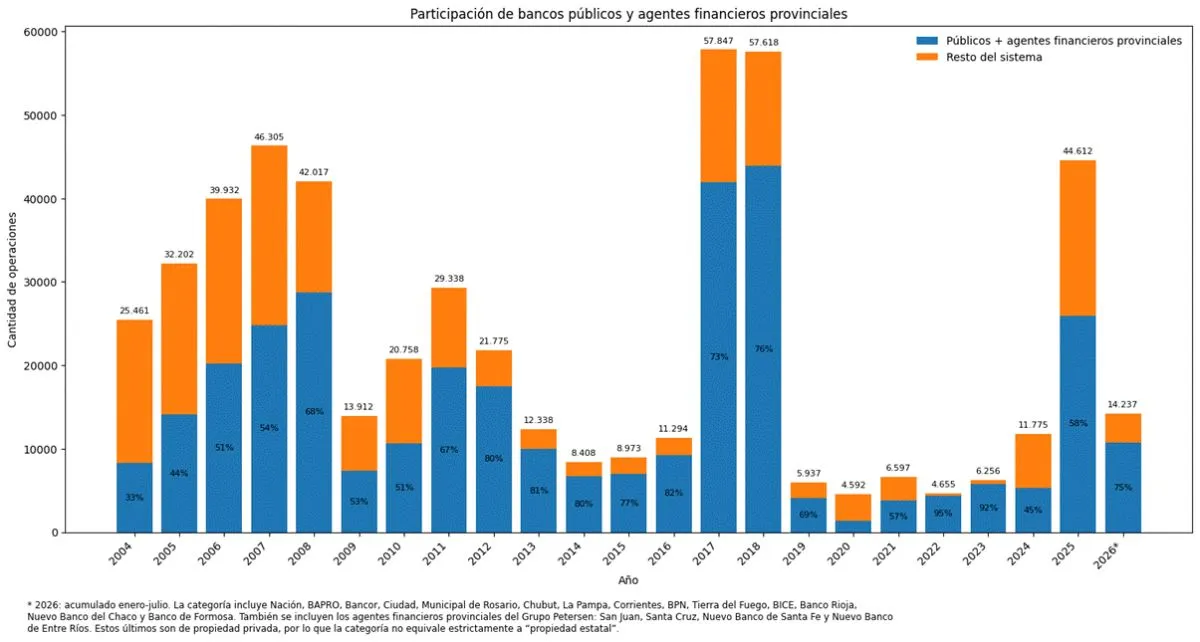
El fenómeno contrasta con la estructura que había mostrado el mercado durante 2024, cuando la recuperación estuvo distribuida entre una cantidad mayor de entidades públicas y privadas. Galicia, Santander, BBVA, Macro, Supervielle y distintos bancos públicos habían incrementado entonces su participación.
Durante 2025, Banco Nación pasó a explicar alrededor del 44% de las operaciones, mientras que Galicia originó cerca de 5.750 créditos, Santander unos 3.600, BBVA más de 3.100 y Banco Ciudad alrededor de 2.700.
La situación cambió durante 2026. Entre enero y julio, Galicia registró aproximadamente 4.600 operaciones menos que en igual período del año anterior. Santander redujo sus altas en unas 2.157, Banco Ciudad en 1.504, Banco Hipotecario en 1.236 y Macro en 1.021.
En sentido contrario, Banco Nación sumó 1.627 operaciones y BBVA logró mantener e incluso incrementar levemente su nivel de actividad.
El fondeo, uno de los principales desafíos
El informe también pone el foco en una cuestión estructural del sistema financiero: cómo conseguir fondos de largo plazo para financiar créditos hipotecarios que pueden extenderse durante 20 o 30 años.
De acuerdo con Tejido Urbano, alrededor del 75% de los depósitos bancarios tiene un plazo inferior a 60 días. Esto genera un descalce entre los recursos con los que cuentan las entidades y el horizonte temporal de los préstamos hipotecarios.
En ese contexto, el esquema de fondeo implementado a través del Fondo de Garantía de Sustentabilidad (FGS) busca ampliar parcialmente el plazo de los recursos disponibles mediante depósitos UVA a uno y cinco años. En la primera licitación, el 82% de los fondos adjudicados correspondió al tramo de cinco años. Sin embargo, ese plazo continúa siendo considerablemente inferior al de una hipoteca.
El informe señala que, a largo plazo, el desarrollo de instrumentos como las obligaciones negociables, la securitización de carteras, los fideicomisos y la participación de inversores institucionales podría contribuir a generar fuentes de financiamiento más compatibles con préstamos de varias décadas.
La cuestión resulta central para la continuidad del mercado: no alcanza con que el sistema alcance un máximo de operaciones durante un determinado año si luego no logra mantener una estructura de fondeo que permita sostener el financiamiento.
El crédito también se concentra en Buenos Aires y CABA
La concentración no se limita a los bancos. También tiene una fuerte dimensión territorial. Entre enero y julio de 2026, la provincia de Buenos Aires registró 4.874 operaciones, mientras que la Ciudad de Buenos Aires alcanzó 4.228. En conjunto, ambas jurisdicciones explicaron el 63,9% de las 14.237 altas hipotecarias registradas a nivel nacional.
Detrás aparecieron Santa Fe, con 1.280 operaciones; Córdoba, con 915; y Mendoza, con 791.
La concentración territorial se mantiene como una característica histórica del mercado. Buenos Aires y CABA explicaron conjuntamente el 62,9% de las operaciones en 2007, el 64,8% en 2017 y el 61,6% en 2018.
Durante el ciclo más reciente, la proporción tampoco se modificó sustancialmente: ambas jurisdicciones representaron el 66,4% de las operaciones en 2024, el 62,5% en 2025 y el 63,9% en los primeros siete meses de 2026.
Esto significa que la reducción del volumen total de créditos no estuvo acompañada por una desconcentración territorial significativa.
Una recuperación con diferencias entre provincias
El comportamiento del crédito tampoco fue uniforme en todo el país. Durante 2025, algunas provincias alcanzaron o incluso superaron sus máximos históricos previos en cantidad de operaciones. Neuquén llegó al 118% de su máximo anual anterior, Chubut al 116% y San Juan al 113%.
En cambio, los principales mercados mostraron una recuperación más moderada en relación con sus propios máximos históricos: CABA alcanzó el 86%, mientras que Buenos Aires y Santa Fe llegaron al 67%, y Córdoba al 66%.
En el extremo opuesto, La Rioja alcanzó el 28% de su máximo anterior, Misiones el 35% y Formosa y Santiago del Estero el 36%.
La comparación permite observar que el desempeño de cada provincia no depende únicamente de la cantidad absoluta de préstamos. También importa cuánto se recuperó cada mercado respecto de su propia trayectoria histórica.
Julio mostró una recuperación, pero todavía lejos de 2025
La evolución más reciente permite observar una recuperación parcial de las operaciones, aunque todavía sin alcanzar los niveles del año anterior.
En julio de 2026 se registraron 2.527 altas hipotecarias, frente a las 1.968 de junio. Sin embargo, el número permaneció aproximadamente 51% por debajo de julio de 2025.
En la provincia de Buenos Aires, las operaciones pasaron de 1.663 en julio de 2025 a 884 un año después. En CABA, descendieron de 1.449 a 810.
A pesar de la caída, ambas jurisdicciones continuaron concentrando la mayor parte del crédito hipotecario nacional. El informe de Tejido Urbano plantea así un escenario en el que el mercado logró recuperar parte de la actividad perdida durante los meses anteriores, pero todavía se encuentra lejos de la escala alcanzada durante 2025.
La evolución de 2026 muestra, además, que la discusión sobre el crédito hipotecario no pasa solamente por aumentar el número de préstamos. También involucra quiénes los otorgan, cómo se financian los bancos y hacia qué territorios llegan las nuevas operaciones.
","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2026/08/informeconstruccion/files/03/29/32975/657935d4a1c2fd5fc41e20143af7056e486fbd761bfa5400722324fdc9822adc.gif","image_mobile":null,"url":"https://bauma-china.com/en/","url_mobile":"https://bauma-china.com/en/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/06/informeconstruccion/files/01/64/16401/36e3c2656be8c44b6af5c402f10d99e4b16238d06c7888ecb3c3d24d368b1ab8.webp","image_mobile":null,"url":"https://www.anclaflex.com.ar","url_mobile":"https://www.anclaflex.com.ar","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"400","ancho":"400","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/10/informeconstruccion/files/02/16/21644/8528c0cb5d3d685d2ee82f3953e0dadb59b6b45880d0169d22da3c35b4f716db.webp","image_mobile":null,"url":"https://www.muchtek.com/","url_mobile":"https://www.muchtek.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"1000","ancho":"1000","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/04/informeconstruccion/files/01/44/14450/e31460b0be38fab05871b220553429bf69190c59e223709c8d0a2133ccefb66d.webp","image_mobile":null,"url":"https://wa.me/541154587618","url_mobile":null,"target":"_blank","target_mobile":null}])
