


Actualidad
Crisis en la construcción: Se perdieron 120.000 empleos y advierten que la recuperación tardará en llegar
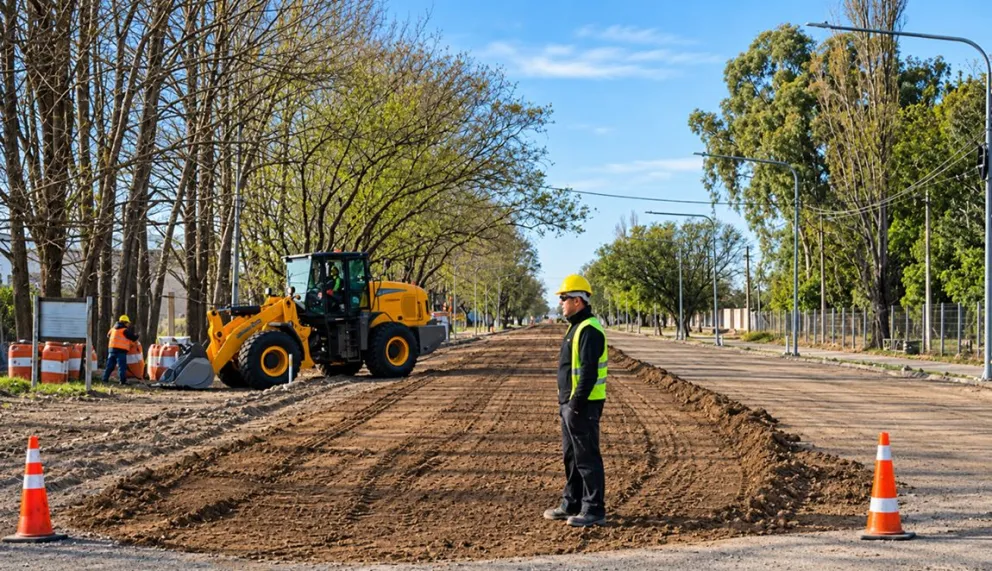
La construcción atraviesa un escenario de estancamiento, con una fuerte pérdida de puestos de trabajo y dificultades para recuperar los niveles de actividad previos a la crisis. Desde la Cámara Argentina de la Construcción (CAMARCO) advirtieron que no esperan una reactivación significativa antes de 2027, en un contexto condicionado por la caída de la inversión en infraestructura y la paralización de numerosas obras públicas.
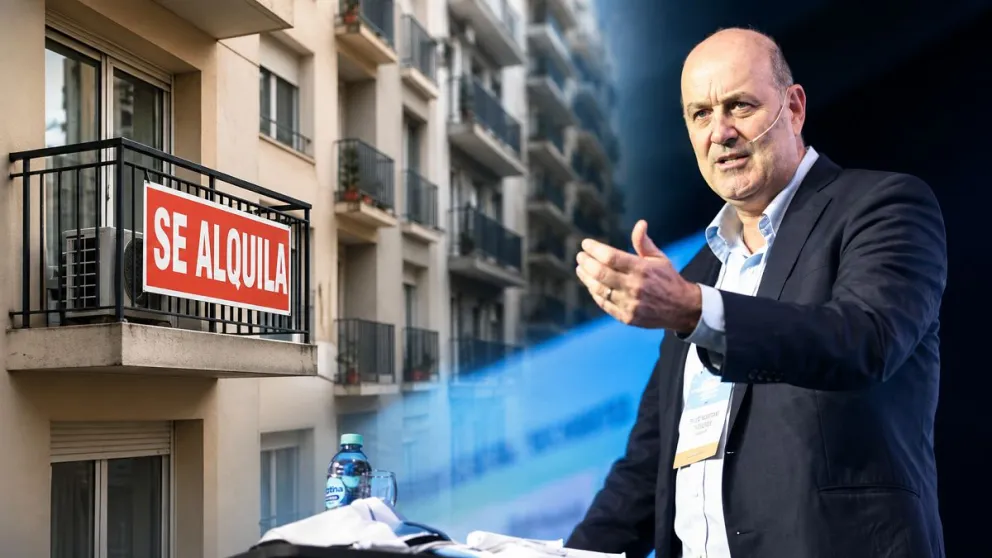
Según el diagnóstico presentado por el presidente de la entidad, Gustavo Weiss, el sector perdió alrededor de 120.000 puestos de trabajo y unas 2.000 empresas dejaron de operar. Las cifras reflejan el impacto que tuvo la contracción de la actividad sobre una industria que depende tanto de la inversión pública como del desarrollo de proyectos privados.
Una actividad que permanece 25% por debajo de sus máximos
Weiss señaló que la construcción registró una caída cercana al 25% entre mediados de 2023 y mediados de 2024. Si bien el derrumbe inicial perdió intensidad, la actividad continúa estancada en niveles inferiores a los que había alcanzado antes de esa contracción.
“No veo ningún cambio en los próximos meses. Incluso, los primeros meses del año que viene, no veo ningún cambio”, sostuvo el titular de CAMARCO, al describir las perspectivas para el cierre de 2026 y el comienzo de 2027.
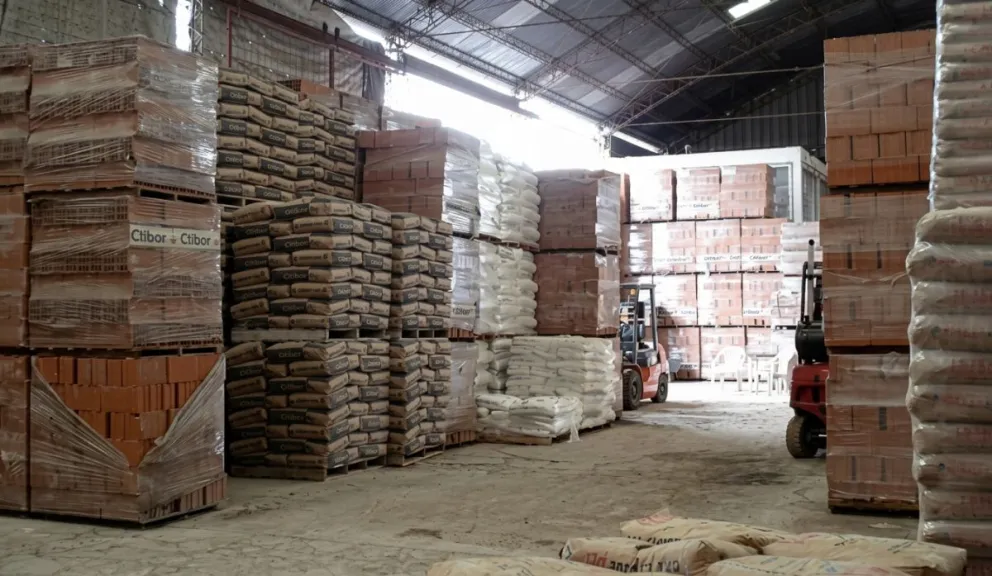
La falta de una recuperación sostenida también afecta a las pequeñas y medianas empresas del sector. A los cierres se suman compañías con dificultades financieras, procesos de reestructuración de deudas y convocatorias de acreedores, en un escenario que repercute sobre el empleo y la cadena de proveedores de materiales y servicios vinculados con la construcción.
Vaca Muerta y la obra privada no compensan la caída
El desarrollo energético y minero en algunas regiones del país genera oportunidades para las empresas constructoras, especialmente en las zonas vinculadas con Vaca Muerta. Sin embargo, desde CAMARCO consideran que ese dinamismo no alcanza para compensar la caída general de la actividad. Según Weiss, la inversión concentrada en proyectos energéticos no se traduce necesariamente en una recuperación equivalente para la construcción de viviendas, la infraestructura urbana y las obras tradicionales en el resto del territorio nacional.
A su vez, el segmento privado enfrenta dificultades asociadas al costo de construir en dólares y a las condiciones de financiamiento. Aunque los créditos hipotecarios pueden contribuir a impulsar la demanda inmobiliaria, su alcance todavía resulta insuficiente para generar una reactivación generalizada de la actividad.
El reclamo por la inversión en infraestructura
Otro de los puntos centrales del diagnóstico de CAMARCO es la necesidad de recuperar la inversión en infraestructura. Frente a la estrategia oficial de impulsar la participación privada en el financiamiento y la ejecución de obras, Weiss advirtió que existen proyectos que difícilmente puedan sostenerse sin recursos públicos.
Entre ellos mencionó las rutas con bajo volumen de circulación y determinados ramales ferroviarios, cuya rentabilidad puede no resultar suficiente para atraer capital privado.
La preocupación también se extiende al impacto económico de la falta de mantenimiento y ampliación de la infraestructura existente. El deterioro de las rutas y de los sistemas logísticos puede incrementar los costos de transporte y producción, con consecuencias para distintas actividades económicas.
De esta manera, la discusión sobre la recuperación de la construcción excede al sector y se vincula con la competitividad de la economía, la generación de empleo y el desarrollo de infraestructura necesaria para la producción.
Un horizonte de recuperación todavía incierto
Las perspectivas planteadas por CAMARCO muestran que la estabilización de la actividad no alcanza, por sí sola, para revertir la pérdida de empleos y empresas acumulada durante la crisis. El desafío pasa por recuperar el volumen de inversión y generar condiciones que permitan poner en marcha nuevos proyectos.
Mientras el desarrollo energético sostiene parte del movimiento en determinadas regiones, la construcción residencial y la obra pública continúan enfrentando dificultades. En ese contexto, la evolución de los costos, el acceso al crédito y las decisiones de inversión en infraestructura serán factores relevantes para determinar cuándo podrá comenzar una recuperación más amplia.
Por el momento, la previsión de CAMARCO es que el sector seguirá sin cambios sustanciales durante los próximos meses, con un horizonte que se extiende hasta los primeros meses de 2027.

","ad_server_empresa":"Troop","alto":"250","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2026/08/informeconstruccion/files/03/29/32975/657935d4a1c2fd5fc41e20143af7056e486fbd761bfa5400722324fdc9822adc.gif","image_mobile":null,"url":"https://bauma-china.com/en/","url_mobile":"https://bauma-china.com/en/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"300","ancho":"300","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/06/informeconstruccion/files/01/64/16401/36e3c2656be8c44b6af5c402f10d99e4b16238d06c7888ecb3c3d24d368b1ab8.webp","image_mobile":null,"url":"https://www.anclaflex.com.ar","url_mobile":"https://www.anclaflex.com.ar","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"400","ancho":"400","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/10/informeconstruccion/files/02/16/21644/8528c0cb5d3d685d2ee82f3953e0dadb59b6b45880d0169d22da3c35b4f716db.webp","image_mobile":null,"url":"https://www.muchtek.com/","url_mobile":"https://www.muchtek.com/","target":"_blank","target_mobile":"_blank"}])
","ad_server_empresa":"Troop","alto":"1000","ancho":"1000","alto_mobile":null,"ancho_mobile":null,"image":"https://cdn3.informeconstruccion.com/s3i233/2025/04/informeconstruccion/files/01/44/14450/e31460b0be38fab05871b220553429bf69190c59e223709c8d0a2133ccefb66d.webp","image_mobile":null,"url":"https://wa.me/541154587618","url_mobile":null,"target":"_blank","target_mobile":null}])
